Trésorerie excédentaire : trois sorties avant la cession, classées par coût fiscal
Sommaire (7)Voir
La trésorerie excédentaire est la fraction des liquidités d'une PME qui dépasse les besoins de son cycle d'exploitation. Le jour de la cession, elle suit une règle propre. L'acquéreur la paie euro pour euro, sa banque refuse le plus souvent de la financer, et le cédant doit choisir entre trois sorties. Sur une PME dont l'EBITDA normatif atteint 1 M€, une trésorerie de 3 M€ pèse plus lourd dans la négociation que le multiple lui-même. L'Argos Index mid-market publié le 20 mai 2026 situe ce multiple à 8,6 fois l'EBITDA en zone euro. Les méthodes de calcul de la valeur sont détaillées dans le guide de la valorisation d'entreprise.
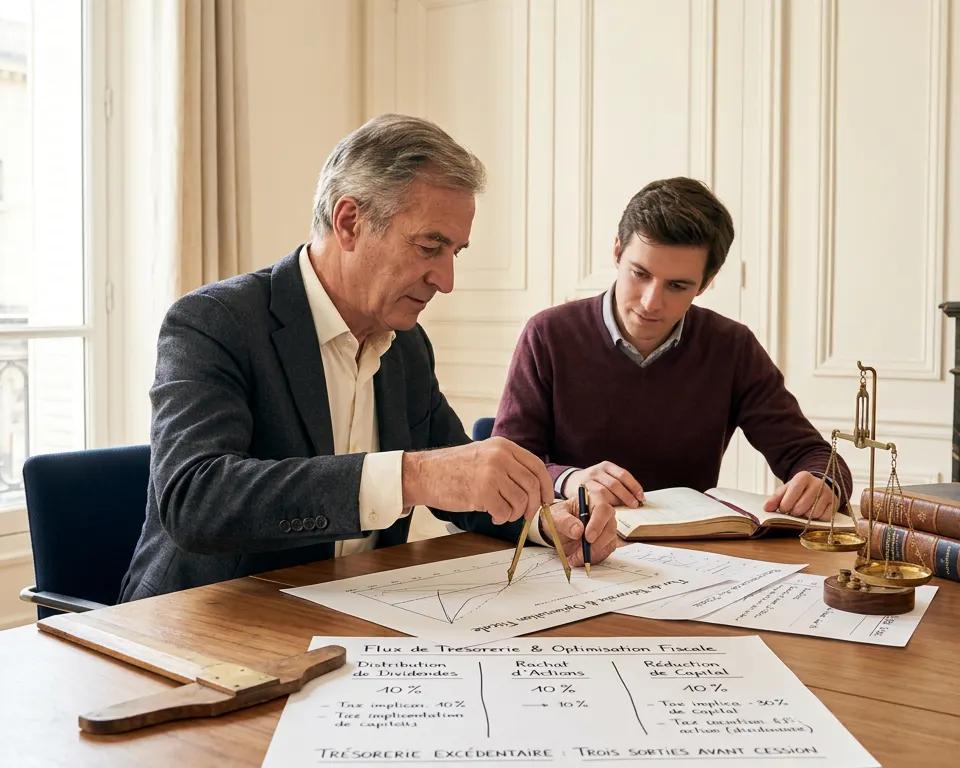
Trois voies de sortie existent : distribution de dividendes avant la cession, réduction de capital par rachat de titres, cession avec la trésorerie à bord. Cet article les classe, en septembre 2026, par coût fiscal réel, par risque de requalification et par effet sur le financement du repreneur. Le calcul porte sur une trésorerie de 3 M€ dont 1 M€ reste immobilisé par le besoin en fonds de roulement. La démonstration principale tient en une phrase : au prélèvement forfaitaire unique, l'arbitrage entre dividende et plus-value est fiscalement neutre, et la variable décisive est le nombre d'acquéreurs capables de financer le prix.
Trésorerie excédentaire : définition comptable et frontière avec le besoin en fonds de roulement
La trésorerie excédentaire est le solde des disponibilités et des placements liquides qui ne sert ni au besoin en fonds de roulement, ni à un engagement identifié : investissement décidé, échéance de dette, litige provisionné. Le reste de la trésorerie appartient au cycle d'exploitation et demeure dans le périmètre cédé.
La frontière se déplace avec la saisonnalité. Une entreprise qui encaisse en décembre et règle ses fournisseurs en janvier n'affiche pas la même trésorerie nécessaire selon la date d'arrêté retenue. Les acquéreurs mid-market reconstituent donc la courbe sur douze à vingt-quatre mois glissants, puis retiennent le point bas du cycle. La distance entre le point haut et le point bas devient la matière de la négociation. Sur une PME de 10 M€ de chiffre d'affaires, elle atteint couramment plusieurs centaines de milliers d'euros.
Deux postes échappent au débat. Le compte courant d'associé est une dette de la société envers l'associé cédant : il se rembourse au closing, sans impôt, car il restitue une avance et non un bénéfice. Les dépôts de garantie, les fonds affectés à une caution bancaire et les avances reçues de clients restent indisponibles, donc hors du calcul de l'excédent.
La fiche pratique de la CCI Paris Île-de-France, mise à jour le 25 juin 2026, résume le paradoxe du cédant. Une trésorerie abondante gonfle le prix global affiché et complique l'obtention du prêt d'acquisition. Les banques financent mal les liquidités et préfèrent adosser leur crédit à des actifs productifs.
Du multiple d'EBITDA au prix des titres : l'equity bridge restitue la trésorerie au cédant
L'equity bridge est le passage de la valeur d'entreprise au prix des titres. La valeur d'entreprise rémunère l'exploitation : EBITDA normatif multiplié par le multiple de marché, ajusté des primes et décotes sectorielles selon la méthode des multiples d'EBITDA. Le prix des titres ajoute ensuite la trésorerie excédentaire et retranche la dette financière.
L'identité du repreneur déplace le point de départ. L'Argos Index du premier trimestre 2026 mesure 10,0 fois l'EBITDA pour les fonds d'investissement, contre 7,8 fois pour les acquéreurs stratégiques. Ces deux populations financent la trésorerie sous des contraintes différentes. Un fonds structure un LBO et évite d'endetter la cible pour racheter du cash. Un industriel dispose de ses propres liquidités et accepte plus volontiers un prix global élevé.
Les hypothèses de calcul portent sur une PME industrielle dont l'EBITDA normatif atteint 1 M€, avec un multiple retenu de 8,6 et aucune dette financière. La trésorerie au bilan s'élève à 3 M€, dont 1 M€ jugé nécessaire au cycle d'exploitation par l'acquéreur.
- Valeur d'entreprise : 1 M€ × 8,6 = 8,6 M€
- Trésorerie reconnue comme excédentaire : 2 M€
- Prix des titres : 8,6 M€ + 2 M€ = 10,6 M€
Le point de friction porte sur la qualification du million restant, bien plus que sur le multiple. Chaque tranche de 100 000 € reclassée en trésorerie d'exploitation retranche 100 000 € du prix. La définition contractuelle des notions de cash et de debt-like items se négocie donc dans le protocole, au même titre que la clause d'ajustement de prix. L'écart entre prix annoncé et prix encaissé naît souvent de cette qualification.
Trésorerie excédentaire distribuée avant la cession : le coût réel du PFU et de la CDHR
La distribution de dividendes avant cession transfère la trésorerie du bilan de la société vers le patrimoine privé du cédant, avant l'entrée de l'acquéreur au capital. Le dividende supporte le prélèvement forfaitaire unique de 30 %, soit 12,8 % d'impôt sur le revenu (CGI art. 200 A) et 17,2 % de prélèvements sociaux. Le contribuable peut opter pour le barème progressif, assorti de l'abattement de 40 % prévu au 3-2° de l'article 158 du CGI.
L'opération produit un effet mécanique souvent passé sous silence : le prix des titres baisse du montant distribué, donc la plus-value baisse d'autant. Dans les hypothèses précédentes, et avec un prix de revient des titres de 100 000 €, les deux trajectoires se comparent ligne à ligne.
| Étape | Voie A — distribution puis cession | Voie B — cession avec la trésorerie |
|---|---|---|
| Dividende brut | 2 000 000 € | — |
| Impôt sur le dividende (30 %) | 600 000 € | — |
| Prix des titres | 8 600 000 € | 10 600 000 € |
| Plus-value imposable | 8 500 000 € | 10 500 000 € |
| Impôt sur la plus-value (30 %) | 2 550 000 € | 3 150 000 € |
| Impôt total | 3 150 000 € | 3 150 000 € |
| Net perçu par le cédant | 7 450 000 € | 7 450 000 € |
Le discours patrimonial qui promet une économie d'impôt en cas de distribution préalable ne résiste donc pas au calcul, dès lors que le dividende et la plus-value sont soumis au même taux de 30 %. L'arbitrage redevient significatif dans deux situations précises.
La première tient à la contribution différentielle sur les hauts revenus (CDHR). La loi de finances pour 2026 l'a reconduite, selon l'analyse publiée par le réseau Notaires Office le 18 mars 2026. Le dispositif s'appliquera jusqu'à l'imposition des revenus de l'année où le déficit du budget général repassera sous 3 % du produit intérieur brut. Il garantit une imposition minimale de 20 % du revenu fiscal de référence corrigé, au-delà de 250 000 € pour un célibataire et de 500 000 € pour un couple. Cette contribution devient sensible lorsque des abattements ramènent le taux effectif d'imposition sous 20 %. Son calcul est annuel : étaler un dividende et une cession sur deux années civiles modifie le résultat.
La seconde tient à l'abattement fixe de 500 000 € du dirigeant partant à la retraite. Il ne se perd que si la distribution ramène la plus-value sous ce seuil. Au-dessus, l'abattement se consomme intégralement dans les deux voies, et la neutralité reste entière. Le détail des régimes applicables figure dans le guide de la fiscalité de cession d'entreprise.
Réduction de capital par rachat de titres : régime des plus-values et frontière de l'abus de droit
La réduction de capital non motivée par des pertes consiste pour la société à racheter une partie de ses propres titres, puis à les annuler. L'associé reçoit des liquidités et voit sa participation réduite, sans que l'acquéreur ait à financer l'opération.
Le régime fiscal a changé de nature le 1er janvier 2015. Les sommes versées relèvent depuis cette date du régime des plus-values de cession de valeurs mobilières (CGI art. 112, 6° et art. 150-0 A, II-6°), et non plus d'un traitement mixte entre revenus distribués et plus-value. Le BOFiP a tiré les conséquences de cette bascule. La base BOI-RPPM-RCM-10-20-30-20, dans sa version du 20 mars 2015, précise que ses commentaires ne s'appliquent plus aux rachats réalisés à compter du 1er janvier 2015.
L'avantage technique de cette voie tient à la déduction du prix de revient. Dans les mêmes hypothèses, un rachat de 2 M€ portant sur 20 % des titres permet d'imputer 20 000 € de prix de revient. La base taxable tombe à 1 980 000 € et l'impôt à 594 000 €, contre 600 000 € en dividende. Le gain reste marginal pour un fondateur dont le capital d'origine est faible. Il devient substantiel pour un associé entré au capital à un prix élevé, dont le prix de revient couvre une part importante du montant racheté.
Le risque se situe ailleurs. Deux décisions rendues en 2026 tracent la frontière de l'article L. 64 du Livre des procédures fiscales avec une netteté utile.
La cour administrative d'appel de Toulouse, le 12 février 2026 (n° 24TL00941), a écarté l'abus de droit. Une EURL avait racheté 2 000 parts à son associé unique pour 200 000 €. La cour a retenu la baisse sensible du chiffre d'affaires sur les deux exercices précédents. Cette baisse justifiait d'adapter le capital à l'activité réelle et de limiter le risque vis-à-vis des créanciers. L'article L. 225-207 du Code de commerce reconnaît par ailleurs cette liberté de gestion.
Le tribunal administratif de Rennes, le 24 juin 2026 (n° 2301470), a suivi l'administration contre l'avis du comité de l'abus de droit fiscal, dans une affaire commentée par Actu-Juridique le 10 septembre 2026. Une SARL d'imprimerie avait procédé le même jour à une augmentation de capital de 400 000 € par incorporation de réserves et à une réduction du même montant par rachat de titres. Le tribunal a examiné les deux opérations ensemble. Il a constaté l'absence de documentation contemporaine d'un motif économique et l'absence de réduction réelle de l'exposition de l'associé, puis retenu l'abus de droit.
Le critère décisif se lit dans la comparaison : un motif économique documenté au moment de la décision, et un effet réel sur la situation de la société. Une réduction de capital décidée quelques semaines avant la signature du protocole, sans autre trace qu'un procès-verbal, reste fragile. La majoration applicable atteint alors 80 % des droits, ramenée à 40 % lorsque le contribuable n'a eu ni l'initiative principale de l'acte ni la qualité de principal bénéficiaire (CGI art. 1729, b).
Cession avec la trésorerie à bord : arbitrage du cédant personne physique et du cédant holding
Céder avec la trésorerie revient à laisser les liquidités au bilan et à les intégrer au prix des titres. Le régime applicable dépend alors de l'identité du vendeur, et la distance entre les deux situations dépasse largement les quelques milliers d'euros discutés plus haut.
Pour une personne physique, la plus-value supporte le PFU de 30 %. Le dirigeant qui cesse ses fonctions et liquide sa retraite dans les vingt-quatre mois entourant la cession bénéficie d'un abattement fixe de 500 000 €. L'article 150-0 D ter du CGI institue ce régime, prorogé jusqu'au 31 décembre 2031 par l'article 70 II de la loi de finances pour 2025. L'abattement réduit la seule assiette de l'impôt sur le revenu : les prélèvements sociaux de 17,2 % restent dus sur la totalité du gain.
Pour une holding cédante, les titres de participation détenus depuis au moins deux ans relèvent du régime du long terme. La plus-value est exonérée sous réserve d'une quote-part de frais et charges de 12 % réintégrée au résultat imposable (CGI art. 219, I-a quinquies). Le coût effectif approche 3 % à un taux d'impôt sur les sociétés de 25 %. Une remontée de la même trésorerie sous forme de dividende avant la cession relève du régime mère-fille, avec une quote-part de 5 % (CGI art. 216), soit 1,25 % de coût effectif.
L'arbitrage s'inverse donc selon le vendeur. Pour une personne physique, le choix entre les deux voies est sans effet sur le net perçu. Une holding gagne environ 1,75 point d'impôt en remontant la trésorerie en dividende avant de céder. Les liquidités restent alors dans la holding, et leur sortie vers le patrimoine privé déclenchera plus tard le PFU de 30 %.
L'apport-cession appelle une réserve supplémentaire. Le régime de report de l'article 150-0 B ter du CGI a été durci par la loi de finances pour 2026. Pour les cessions réalisées à compter du 21 février 2026, le réinvestissement porte sur 70 % du produit et le délai passe à trente-six mois. L'obligation de conservation est unifiée à cinq ans. La trésorerie excédentaire apportée avec les titres augmente l'assiette du réinvestissement à réaliser, sans constituer elle-même un emploi éligible. Le mécanisme complet figure dans l'analyse du dispositif 150-0 B ter, et la question voisine de l'immobilier d'exploitation dans l'arbitrage entre les murs et les titres.
Trésorerie excédentaire et Pacte Dutreil : l'avertissement de la Cour de cassation du 28 mai 2026
Le Pacte Dutreil exonère 75 % de la valeur des titres transmis à titre gratuit (CGI art. 787 B). Le régime suppose que la société exerce à titre principal une activité industrielle, commerciale, artisanale, agricole ou libérale. Une société dont le bilan se réduit à un portefeuille de liquidités ne remplit plus cette condition.
La chambre commerciale de la Cour de cassation a rendu le 28 mai 2026 un arrêt (n° 25-12.612) qui fixe la méthode. La trésorerie de la société concernée représentait 90 % de son bilan, soit sept à neuf fois son chiffre d'affaires annuel et quinze à vingt-sept fois son résultat. Ces liquidités n'étaient affectées, même pour partie, ni au maintien ni au développement de l'activité commerciale. La cour d'appel avait écarté le caractère professionnel de ces actifs, et la Cour de cassation a validé ce raisonnement. L'analyse publiée le 2 juin 2026 par le cabinet Bornhauser Avocats souligne que la Cour retient un faisceau d'indices, sans consacrer de seuil chiffré unique.
La conséquence pratique concerne directement les cédants qui hésitent à sortir leur trésorerie. Des liquidités conservées au bilan au nom d'une prudence patrimoniale peuvent coûter l'exonération Dutreil sur la part de l'entreprise transmise aux enfants. La facture se compte alors en centaines de milliers d'euros de droits de mutation. Les conditions complètes du dispositif sont détaillées dans l'analyse du Pacte Dutreil appliqué à la cession.
La même logique de qualification s'applique à l'abattement de l'article 150-0 D ter, réservé aux sociétés répondant à la définition européenne de la PME et exerçant une activité opérationnelle. Une accumulation de trésorerie sans affectation identifiée fragilise les deux régimes simultanément.
Hiérarchie des trois voies : classement par impôt, par risque et par bancabilité
Les trois sorties se classent différemment selon le critère retenu, et le classement fiscal arrive en dernier.
| Critère | Distribution de dividendes | Réduction de capital par rachat | Cession avec la trésorerie |
|---|---|---|---|
| Régime fiscal | PFU 30 % (CGI art. 200 A) | Plus-value, PFU 30 % (CGI art. 112, 6°) | Plus-value, PFU 30 % |
| Impôt portant sur les 2 M€, prix de revient faible | 600 000 €, neutralisés par la baisse du prix | 594 000 €, neutralisés par la baisse du prix | 600 000 €, inclus dans l'impôt de plus-value |
| Risque de requalification | Faible | Réel (LPF art. L. 64) | Nul |
| Formalisme | Assemblée générale, acompte possible | Assemblée extraordinaire, droit d'opposition des créanciers | Aucun |
| Effet sur le prix affiché | Baisse du montant distribué | Baisse du montant racheté | Prix maximal |
| Effet sur le financement du repreneur | Ticket réduit, dette bancaire moindre | Ticket réduit | Ticket maximal, financement plus difficile |
| Effet sur la qualification Dutreil et 150-0 D ter | Favorable | Favorable | Défavorable si la trésorerie domine le bilan |
La lecture de ce tableau inverse la hiérarchie habituelle des conseils patrimoniaux. L'écart fiscal entre les trois voies se compte en milliers d'euros sur une opération à 10 M€. La différence de bancabilité, elle, se compte en dizaines de candidats acquéreurs. Un prix de 10,6 M€ dont 2 M€ de trésorerie exige du repreneur un apport et une dette calibrés sur 10,6 M€. Un prix de 8,6 M€ après distribution reste finançable par une part plus large du marché. La distance de multiple mesurée par l'Argos Index entre fonds et acquéreurs stratégiques, 10,0 contre 7,8 fois l'EBITDA au premier trimestre 2026, tient en partie à cette contrainte de financement.
Une réserve mérite d'être formulée. La distribution préalable prive la société de sa capacité d'autofinancement immédiate. Le repreneur qui hérite d'une trésorerie au strict niveau du besoin en fonds de roulement supporte un risque d'exploitation plus élevé. La clause de trésorerie normative du protocole fixe précisément ce niveau, et le calcul de ce niveau se négocie avec la même attention que le multiple.
Et maintenant
Trois actions cadrent l'arbitrage avant la signature du protocole.
- Faire établir la courbe de trésorerie sur douze à vingt-quatre mois glissants par l'expert-comptable, en datant le point haut et le point bas. Le niveau normatif se fixe ainsi avant que l'acquéreur ne propose le sien.
- Documenter le motif économique de toute réduction de capital envisagée, par écrit et à la date de la décision. Le document établit l'évolution du chiffre d'affaires ou la nécessité d'adapter le capital à l'activité, selon les critères retenus par la cour administrative d'appel de Toulouse le 12 février 2026.
- Vérifier la qualification de la société au regard du Pacte Dutreil et de l'article 150-0 D ter avant toute décision de conservation. Le bilan doit être confronté aux ratios examinés par la Cour de cassation le 28 mai 2026.
Deux outils permettent de chiffrer l'arbitrage. Le simulateur de valorisation sépare la valeur d'exploitation du prix des titres. Le simulateur de fiscalité compare le net perçu selon la voie de sortie retenue.
Cet article présente des informations générales fondées sur les textes en vigueur à la date de publication. Il ne constitue pas un conseil juridique, fiscal ou financier personnalisé. Toute décision de cession ou de transmission doit être validée avec un avocat, un notaire ou un expert-comptable au regard de la situation particulière du dirigeant.
Questions fréquentes
Comment un acquéreur calcule-t-il la trésorerie excédentaire ?
Faut-il distribuer un dividende avant de vendre son entreprise ?
Une réduction de capital avant cession constitue-t-elle un abus de droit ?
Une trésorerie importante peut-elle faire perdre le Pacte Dutreil ?
Le compte courant d'associé entre-t-il dans la trésorerie excédentaire ?
Combien coûte la remontée de trésorerie vers une holding avant la cession ?
Sources
- Argos Index mid-market — premier trimestre 2026 (Argos Wityu × Epsilon Research)argos.fund · 20 mai 2026
- Cour de cassation, chambre commerciale, 28 mai 2026, n° 25-12.612 (trésorerie excédentaire et Pacte Dutreil)legifrance.gouv.fr · 28 mai 2026
- Bornhauser Avocats — commentaire de l'arrêt du 28 mai 2026 sur la trésorerie excédentaire et le régime Dutreilblog.bornhauser-avocats.fr · 2 juin 2026
- Cour administrative d'appel de Toulouse, 1re chambre, 12 février 2026, n° 24TL00941 (rachat de parts, absence d'abus de droit)toulouse.cour-administrative-appel.fr · 12 février 2026
- Actu-Juridique — Tribunal administratif de Rennes, 24 juin 2026, n° 2301470 (remaniement capitalistique et abus de droit)actu-juridique.fr · 10 septembre 2026
- Notaires Office — contribution différentielle sur les hauts revenus reconduite par la loi de finances pour 2026notaires-office.fr · 18 mars 2026
- Code général des impôts — articles 150-0 D ter (abattement du dirigeant partant à la retraite) et 216 (régime mère-fille)legifrance.gouv.fr · 2026
- CCI Paris Île-de-France — fiche pratique « Cession d'entreprise : les impacts d'une trésorerie excédentaire »entreprises.cci-paris-idf.fr · 25 juin 2026
Rédigé par
Florent Jacques
Cofondateur et Head of AI de Gravity Capital
Conçoit les outils et agents IA au service des opérations de haut de bilan et de la transmission de PME. Cofondateur de FinKey et Head of AI de Gravity Capital.
Pourquoi me faire confiance sur ce sujet
- 12+ ans d'expérience en opérations capitalistiques
- Gravity Capital
- Private Equity · M&A / Cession de PME · LBO / OBO
- Affiliations : Commission FinTech — Lyon Place Financière et Tertiaire, Comité de labélification — Finance Innovation