Valorisation d'entreprise
Combien vaut une PME : multiples d'EBITDA, DCF, actif net réévalué, multiples sectoriels et décotes.
Article principal
Valorisation d'entreprise : les 3 méthodes pour valoriser une PME en 2026
Multiples Argos 9,1x EBITDA, DCF, actif net réévalué : les 3 méthodes de valorisation PME en 2026 avec barème sectoriel, retraitements EBITDA et ajustements de prix.
9 articles dans ce dossier
Concentration client : le prix se négocie en clauses, la décote reste au cas par cas
Le guide d'évaluation de la DGFiP, édition de juin 2026, liste sept correctifs de valeur et n'y fait pas figurer la concentration de clientèle. Quatre niveaux de risque du portefeuille diffus au donneur d'ordre captif, le régime de la rupture brutale de l'article L. 442-1, II du code de commerce, et trois clauses qui remplacent l'abattement forfaitaire : contrat-cadre, complément de prix conditionné, garantie spécifique séquestrée.
BFR normatif : un stock élevé se paie en décote sur le prix de cession
Le stock financé pendant dix ans par le dirigeant entre dans le prix des titres à sa valeur nette, sans multiple. Les trois traitements possibles et la rédaction de la référence normative valent 813 000 € d'écart sur une PME de 12 M€ de chiffre d'affaires.
Dette nette cession : rembourser un emprunt laisse le prix des titres inchangé
Sous la convention cash-free debt-free, rembourser un emprunt avec la trésorerie de la société laisse le prix des titres identique. Les sept postes que l'acquéreur reclasse en dette et la rédaction de la clause d'ajustement pèsent davantage que le montant des encours.
Vendre une entreprise en difficulté : attendre le rebond coûte plus cher que la décote
Vendre une entreprise en difficulté après un exercice dégradé oppose trois voies : céder sur un EBITDA normatif documenté, attendre un rebond, ou passer par un acquéreur industriel. Comparaison chiffrée aux multiples du premier trimestre 2026.
Homme clé entreprise : une décote admise par le juge, sans barème officiel
Le guide d'évaluation de la DGFiP, édition 2026, reconnaît la décote homme clé sans la tarifer ; la cour administrative d'appel de Bordeaux l'a portée à 40 % sur des titres non cotés. Cinq formes de dépendance classées par impact sur le prix, l'effet de l'arrêt du 11 mars 2026 sur la garantie d'éviction, et un plan à 24 mois pour transférer la relation client.
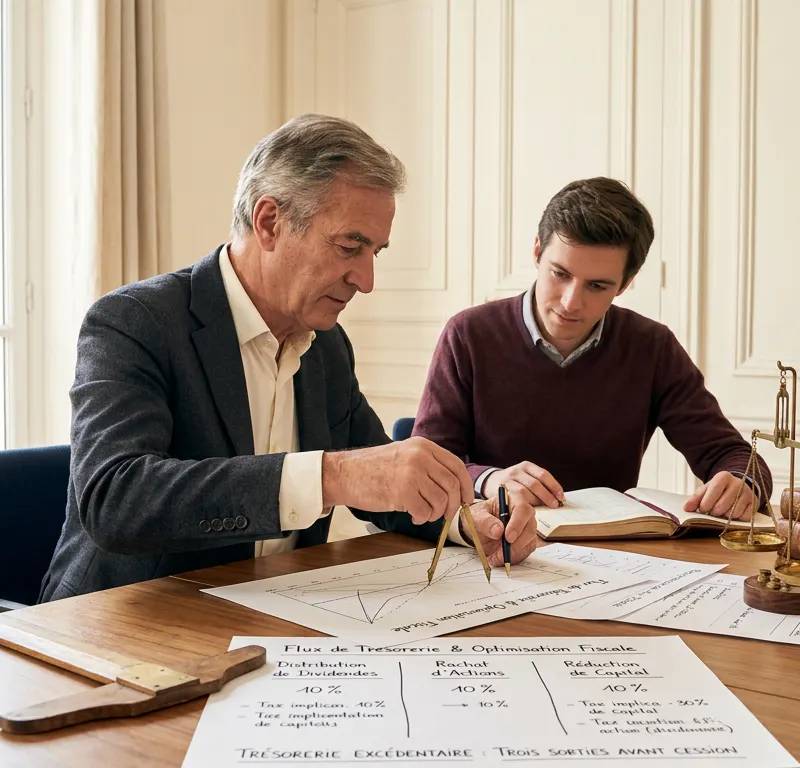
Trésorerie excédentaire : trois sorties avant la cession, classées par coût fiscal
Le cédant qui laisse 3 M€ de trésorerie au bilan de sa PME ne choisit pas seulement un régime fiscal : il choisit le nombre d'acquéreurs capables de financer son prix. Les trois sorties possibles sont classées ici par impôt réel, par risque de requalification et par bancabilité.
Méthode DCF : pourquoi 72 % de la valorisation tient dans deux hypothèses contestables
La méthode DCF actualise les flux futurs d'une entreprise pour en mesurer la valeur intrinsèque. Mais 60 à 80 % du résultat tient dans la valeur terminale, elle-même fonction de deux hypothèses (WACC et croissance à l'infini) qu'un point d'écart suffit à faire bouger de 10-15 %. Décryptage sourcé : calcul du WACC avec l'OAT à 3,62 % (juin 2026), sensibilité réelle, et pourquoi les acquéreurs démontent les business plans en due diligence.
Multiples d'EBITDA : pourquoi le multiple qu'on vous annonce n'est pas celui que vous encaisserez
Le multiple d'EBITDA qu'on vous annonce en lettre d'intention n'est pas celui que vous encaisserez. L'Argos Index (8,3x au T4 2025) vaut pour le mid-market 15-500 M€, pas pour les petites PME (3-6x). Décryptage sourcé : 12 retraitements EBITDA, trois décotes, écart prix signé/prix encaissé, et jurisprudence Cass. com. 4 juin 2025 sur les clauses de prix.
Multiples sectoriels de valorisation PME 2026 : barème complet
Barème complet des multiples sectoriels de valorisation PME en France 2026 : 19 secteurs détaillés, médiane 9,1x EBITDA Argos T4 2025, fourchettes par secteur et ajustements types (décote illiquidité, prime contrôle, qualité dossier).